Seguros para motos en Argentina: qué cubre cada tipo
Motos estacionadas en Buenos Aires. Foto: Grandmaster Huon / Wikimedia Commons (CC0).
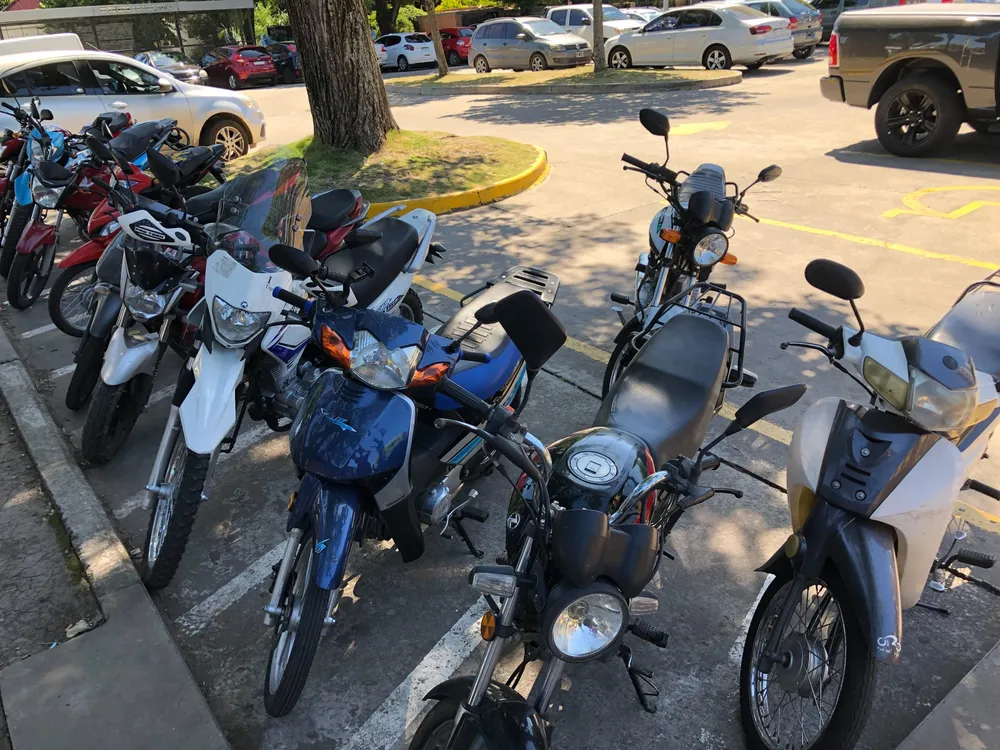

Motos estacionadas en Buenos Aires. Foto: Grandmaster Huon / Wikimedia Commons (CC0).
Antes de salir a la calle con una moto en la Argentina hay una sola cobertura que no es opcional: la de responsabilidad civil. El resto (terceros completo, todo riesgo y sus variantes) depende de cuánto valga la moto, dónde se guarde y cuánto riesgo quiera asumir cada uno. En esta guía repasamos qué exige la ley, qué cubre cada tipo de póliza de los seguros para motos y qué conviene mirar antes de firmar.
Qué dice la ley: el seguro obligatorio
El artículo 68 de la Ley Nacional de Tránsito 24.449 establece que todo automotor debe estar cubierto por un seguro que responda por los daños causados a terceros, transportados o no, en las condiciones que fije la autoridad aseguradora, y aclara que la obligación alcanza también a las motocicletas. Esa autoridad es la Superintendencia de Seguros de la Nación (SSN), que define el contenido de la póliza básica y actualiza sus montos.
Circular sin ese seguro vigente es una falta que, según la jurisdicción, puede terminar en multa y retención de la moto. Además, si hay un accidente, el conductor responde con su propio patrimonio por los daños a otras personas.
Cuánto cubre la responsabilidad civil obligatoria en 2026
La SSN actualizó los montos con la Resolución 589/2025, publicada en el Boletín Oficial el 3 de noviembre de 2025 y vigente para pólizas emitidas o renovadas desde el 1 de enero de 2026. Según el texto actualizado de la póliza básica, el seguro obligatorio cubre:
- Muerte o incapacidad total y permanente: hasta $20.800.000 por persona.
- Incapacidad parcial y permanente: el porcentaje de incapacidad aplicado sobre ese monto, según el baremo de la póliza.
- Límite por accidente: el doble del monto anterior cuando hay varios reclamos.
- Gastos sanatoriales: hasta $910.000 por persona, que la aseguradora paga sin discutir la culpa (la llamada "obligación legal autónoma").
- Gastos de sepelio: hasta $533.000 por persona, también como obligación legal autónoma.
Hay dos cosas importantes. La primera es que la póliza básica cubre daños a personas, no a cosas: si chocás un auto, el arreglo del otro vehículo no entra en ese mínimo. La segunda es que no cubre la moto propia ni al propio conductor.
Responsabilidad civil voluntaria: el escalón siguiente
Las aseguradoras ofrecen ampliar la responsabilidad civil para incluir daños materiales a terceros (el auto, la vidriera o el portón de otra persona) y sumas mayores. La misma resolución fija el tope: para motovehículos, el límite máximo de responsabilidad civil en seguros voluntarios es de $208.000.000 por acontecimiento, según el resumen oficial de la SSN. En la práctica, es la base sobre la que se arman los demás planes.
Terceros completo: robo, incendio y destrucción total
Es la cobertura más elegida por quien tiene una moto de valor medio. A la responsabilidad civil le suma protección para la moto propia en casos puntuales, que suelen ser:
- Robo o hurto total.
- Incendio total.
- Destrucción total por accidente.
Según el plan, algunas compañías agregan robo o incendio parcial, granizo o asistencia mecánica y grúa. Lo que normalmente no cubre son los daños parciales por choque: un carenado roto o una horquilla doblada corren por cuenta del dueño. El nombre comercial cambia de una compañía a otra ("terceros completo", "terceros full", "premium"), así que lo que manda es el detalle de la póliza, no la etiqueta.
Todo riesgo: también los daños parciales
El todo riesgo agrega los daños parciales a la moto propia por accidente, aunque el choque sea culpa del conductor. Casi siempre viene con franquicia: un monto fijo que paga el asegurado en cada siniestro, mientras que la compañía paga el resto. A mayor franquicia, menor cuota. Para motos de alta cilindrada o recién salidas de concesionaria puede tener sentido; para una moto chica o con varios años, la cuota puede no justificarse frente al valor del vehículo.
Qué miran las aseguradoras para cotizar
No hay una tarifa única: cada compañía usa sus propios criterios y la SSN no fija precios. Entre los datos que suelen pedir al cotizar están:
- Marca, modelo, año y cilindrada, que definen el valor de la moto y su exposición al robo.
- Código postal y lugar de guarda (cochera cerrada o calle).
- Uso: particular, trabajo o reparto. Usarla para delivery sin declararlo puede dar pie a que la compañía rechace un siniestro.
- Edad y antecedentes del conductor.
- Medidas de seguridad, como rastreador satelital o trabas, que algunas compañías exigen para dar cobertura de robo en ciertos modelos.
Antes de firmar: cinco controles
- Verificá que la aseguradora esté autorizada en el sitio de la Superintendencia de Seguros de la Nación.
- Pedí las condiciones generales y particulares por escrito y leé las exclusiones.
- Confirmá la suma asegurada de la moto y cómo se actualiza.
- Preguntá el monto de la franquicia, si la hay.
- Llevá siempre el comprobante de seguro vigente, en papel o en formato digital donde se acepte, junto con la licencia y la cédula.
Elegir el seguro es parte de pensar la seguridad en el vehículo, igual que cuando analizamos qué significa una estrella en Latin NCAP o qué tan seguros son los vehículos chinos. En la moto, el conductor está mucho más expuesto, y por eso la cobertura y el equipo de protección importan todavía más.
Comunidad Mundo SUV
Lo más visto

Jetour X50 en Argentina: precio, ficha técnica y para quién conviene
GWM Poer P300 PHEV: la híbrida enchufable con reductora que desafía a la BYD Shark
BYD Ti7 en Argentina: cómo funciona, si tiene chasis de largueros y cómo le fue en China
Seguros para motos en Argentina: qué cubre cada tipo
¿Cuánto cuesta el seguro de motos en Argentina?