¿Cuánto cuesta el seguro de motos en Argentina?
Honda Wave 110. Foto: Chanokchon / Wikimedia Commons (CC BY-SA 4.0).
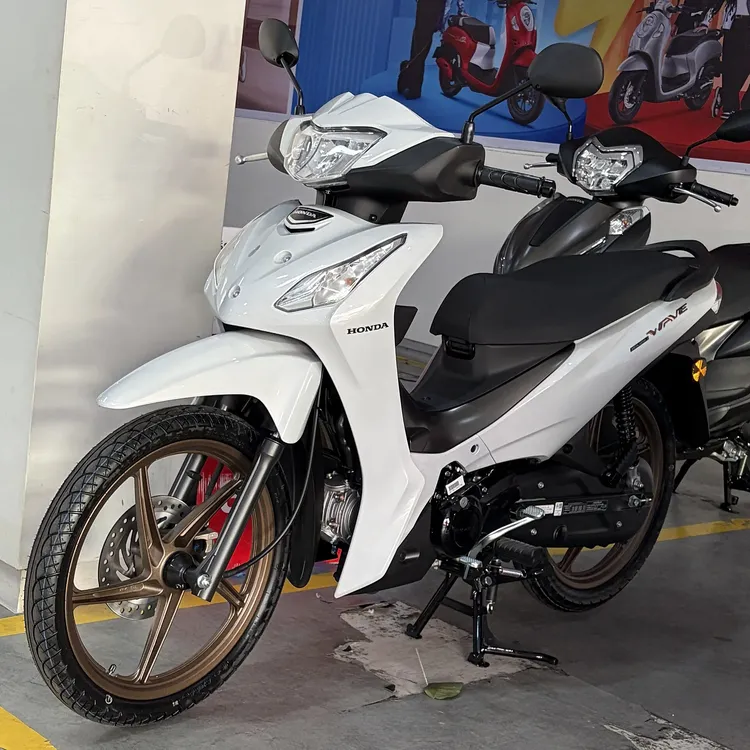

Honda Wave 110. Foto: Chanokchon / Wikimedia Commons (CC BY-SA 4.0).
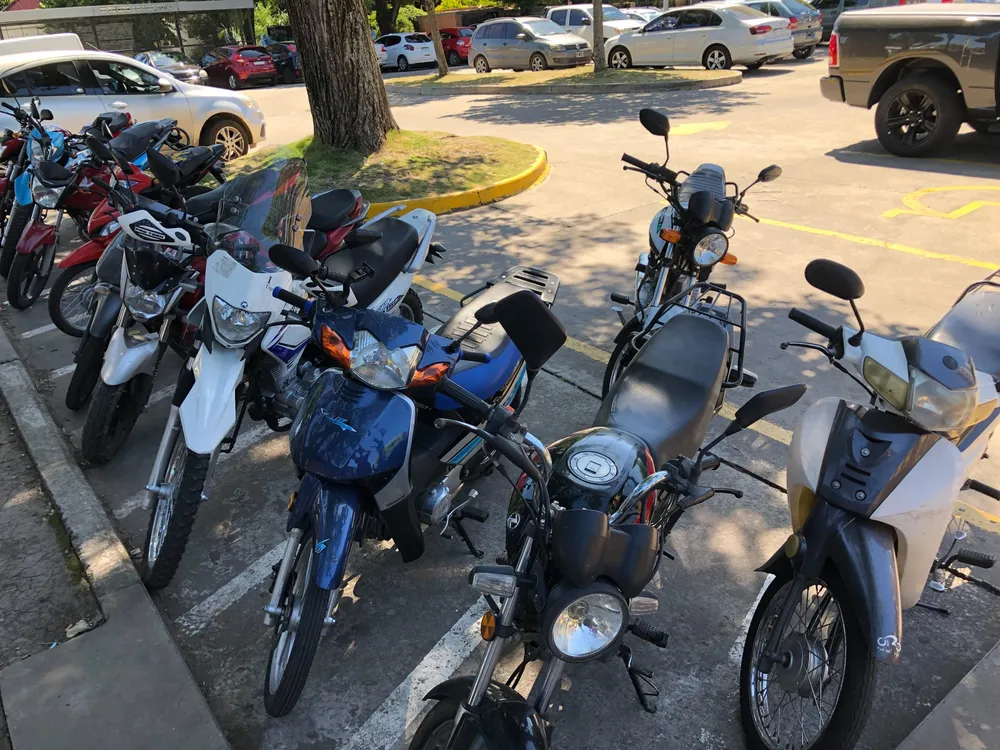
¿Cuánto cuesta el seguro de motos en la Argentina? La respuesta corta es que depende, y mucho. El mismo modelo puede pagar cuotas muy distintas según el código postal, el año de la moto, la cobertura y la aseguradora. Acá te mostramos una cotización real para tres motos populares, qué incluye cada nivel de cobertura y qué factores mueven la cuota hacia arriba o hacia abajo.
El piso: la responsabilidad civil obligatoria
Ninguna moto puede circular sin seguro de responsabilidad civil. Es la cobertura más barata y la que fija el "piso" de precio. En 2026 cubre hasta $20.800.000 por persona en caso de muerte o incapacidad total, según la Resolución 589/2025 de la Superintendencia de Seguros de la Nación. El detalle está en nuestra nota sobre seguros para motos en Argentina y qué cubre cada tipo.
Cuánto cuesta: cotización real para tres motos populares
Para tener números concretos, tomamos la cotización online de ATM Seguros del 20/10/2026 con este perfil: uso particular, moto 2024 usada, código postal 1406 (CABA), sin alarma ni rastreador. Son valores mensuales estimados para pólizas nuevas, con el 15% de descuento por contratación online ya aplicado. Entre paréntesis va el precio de lista. ATM ofrece además un 20% de descuento por débito automático, que no está aplicado en la tabla.
| Modelo (suma asegurada) | RC con asistencia | Robo Clásico | Robo Premium |
|---|---|---|---|
| Honda Wave 110 S New Base ($3.170.000) | $26.387 ($37.364) | $102.732 ($145.469) | $128.032 ($181.293) |
| Gilera Smash Full 110 ($1.706.000) | $26.387 ($37.364) | $67.528 ($95.620) | $81.393 ($115.252) |
| Yamaha FZ-S FI 3.0 150 ($4.310.000) | $25.130 ($35.584) | $80.846 ($114.478) | $99.415 ($140.772) |
Fuente: cotizador online de ATM Seguros, 20/10/2026. Perfil: uso particular, moto 2024 usada, CP 1406 (CABA), sin alarma ni rastreador. Valores mensuales con 15% de descuento online (precio de lista entre paréntesis).
En las condiciones de ATM, Robo Clásico cubre robo e incendio total, y Robo Premium suma el incendio parcial y la destrucción total por accidente.
Qué muestran los números
La responsabilidad civil cuesta prácticamente lo mismo en los tres modelos: entre $25.130 y $26.387 por mes. Tiene sentido, porque cubre daños a terceros y no depende de cuánto vale tu moto. En cambio, las coberturas con robo escalan con la suma asegurada y con el riesgo de cada modelo. La Smash, la más barata de asegurar ($1.706.000), paga $67.528 en Robo Clásico, y la Wave ($3.170.000) llega a $102.732. Un dato curioso: la Yamaha FZ-S tiene la suma asegurada más alta ($4.310.000), pero su Robo Clásico ($80.846) sale menos que el de la Wave. O sea, el precio no sale solo de la suma asegurada: cada aseguradora aplica su propia tarifa por modelo.
Como referencia secundaria, el comparador MiSeguro (Newton Broker) anuncia responsabilidad civil "desde $7.557 por mes". Es un precio de entrada promocional: el mínimo que puede aparecer en las zonas y perfiles más baratos del país, no lo que paga una moto en CABA. La distancia con la cotización de ATM muestra cuánto pesan la zona y el perfil.
Importante: estos precios corresponden a una sola aseguradora y a un perfil puntual. Cambian según la compañía, el código postal, la edad del conductor, el año de la moto y las promociones vigentes. Antes de contratar, cotizá con el mismo perfil en al menos dos o tres aseguradoras.
Qué suma cada nivel de cobertura
- Responsabilidad civil: la obligatoria por ley, para daños a terceros. En el caso de ATM, la versión cotizada incluye asistencia.
- Robo e incendio total (en ATM, "Robo Clásico"): protege la moto si te la roban o se quema por completo.
- Coberturas superiores (en ATM, "Robo Premium"): suman incendio parcial y destrucción total por accidente.
En otras compañías estos escalones se llaman "terceros completo" o "todo riesgo". Por eso conviene comparar lo que cubre cada póliza, no el nombre del plan.
Qué hace subir o bajar la cuota
Como muestra la tabla, el año y la versión de la moto definen la suma asegurada, que es la base del cálculo en las coberturas con robo. El código postal también pesa, porque el riesgo de robo y de siniestros cambia según la zona. A eso se suman otros datos que piden las aseguradoras al cotizar:
- Uso: particular o comercial (reparto, mensajería). Declararlo bien evita problemas ante un siniestro.
- Medio de pago y canal: ATM descuenta un 15% por contratar online y ofrece un 20% por débito automático. Son promociones del momento.
- Si es 0 km o usada, y las medidas de seguridad que tenga.
- Datos del conductor, según cada compañía.
Cómo cotizar sin pagar de más
- Definí qué necesitás: si la moto vale poco, la responsabilidad civil puede alcanzar; si es nueva o muy buscada por ladrones, la cobertura de robo cobra sentido.
- Cotizá con el mismo perfil (año, código postal y uso) en dos o tres lugares.
- Pedí las condiciones por escrito: suma asegurada, exclusiones y franquicias.
- Verificá que la aseguradora y el productor estén registrados en la Superintendencia de Seguros de la Nación.
Y si estás pensando en la seguridad en general, también te puede interesar qué significa una estrella en Latin NCAP: en dos o en cuatro ruedas, la protección empieza antes del seguro.
Comunidad Mundo SUV
Lo más visto

Tesla mostró el Roadster volando: qué pasó de verdad en la presentación
Jetour X50 en Argentina: precio, ficha técnica y para quién conviene
GWM Poer P300 PHEV: la híbrida enchufable con reductora que desafía a la BYD Shark
Seguros para motos en Argentina: qué cubre cada tipo
¿Cuánto cuesta el seguro de motos en Argentina?